 Самал Сулейменова
Согласно новому отчету аналитического центра «Ember», главная проблема финансирования энергетического перехода в странах АСЕАН сместилась с поиска капитала на необходимость создания привлекательных для инвестиций активов. Если масштабные проекты в сфере возобновляемой энергетики уже научились привлекать средства, то развитие распределенной генерации, систем накопления энергии и электросетей по-прежнему сталкивается с серьезными барьерами. Рыночная модель и правила регулирования теперь играют более важную роль, чем доступность денег или уровень технологий.
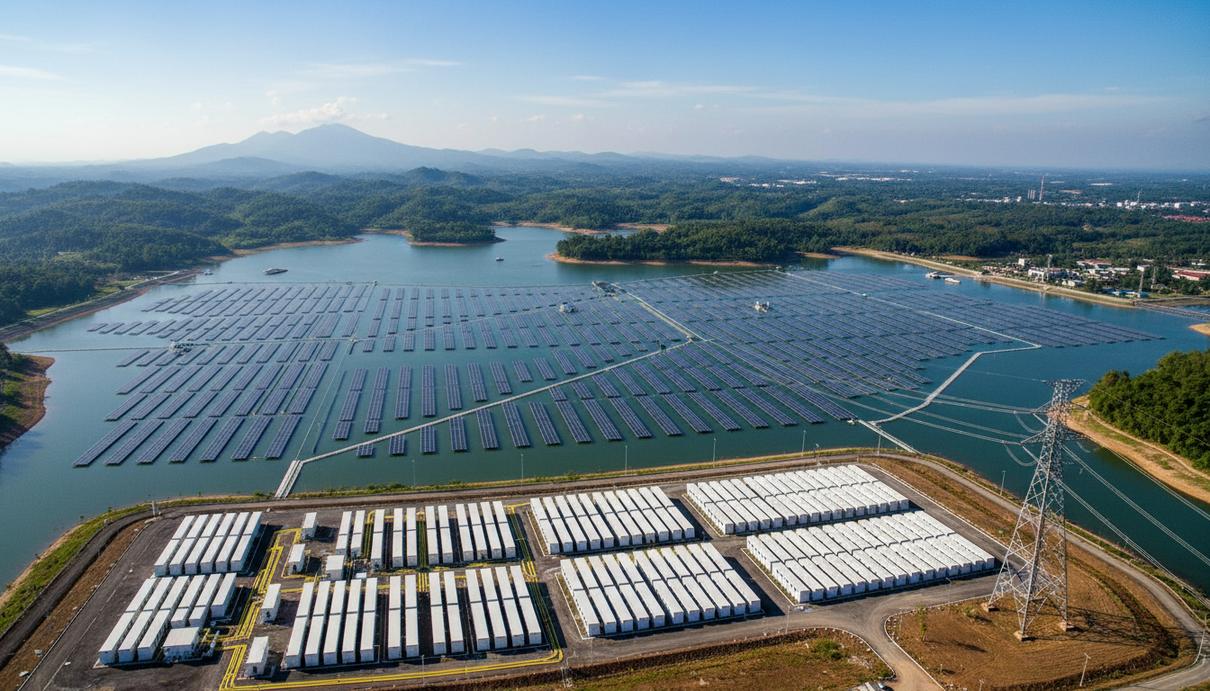
За последнее десятилетие регион добился заметных успехов во внедрении крупных солнечных и ветряных электростанций. Капитал активно направляется в такие объекты, поскольку они обеспечивают инвесторам предсказуемую доходность благодаря долгосрочным контрактам и эффекту масштаба. Аналитики отмечают, что при текущих условиях крупная солнечная станция способна обеспечивать среднюю доходность свыше тринадцати процентов. Однако по мере развития энергосистемы фокус неизбежно смещается в сторону тысяч небольших распределенных установок, которым стандартные механизмы проектного финансирования не подходят.
Основным препятствием для малых солнечных станций становятся высокие транзакционные издержки. Подготовка документации, получение разрешений и юридическое сопровождение требуют примерно одинаковых затрат независимо от размера объекта. В результате для небольших проектов эти расходы занимают непропорционально большую долю в общем объеме инвестиций. Снижение процентных ставок по кредитам лишь частично компенсирует этот разрыв, поэтому эксперты предлагают объединять мелкие проекты в крупные портфели для совместного финансирования.
Не менее острой проблемой является развитие сетевой инфраструктуры и систем накопления энергии. По оценкам исследователей, к концу десятилетия странам Юго-Восточной Азии потребуется до двадцати шести гигаватт накопительных мощностей, однако пока заявлено менее трети от этого объема. Батареи и линии электропередачи критически важны для интеграции возобновляемых источников, но их коммерческая привлекательность остается низкой. Например, инвестиции в передающие сети часто приносят однозначную доходность, которая не устраивает частный капитал – инвесторам требуются более четкие механизмы возврата вложенных средств.
Для решения этих проблем авторы документа рекомендуют адаптировать рыночные механизмы под новые реалии. Наиболее подготовленными к внедрению систем хранения энергии названы рынки Филиппин и Сингапура, где уже разрешено комбинировать различные источники доходов для таких объектов. Вьетнам, Индонезия и Малайзия пока находятся на этапе трансформации своих нормативных баз. Реформирование процессов закупок, введение единых технических стандартов и создание новых источников дохода за оказание системных услуг могут сделать новые объекты «зеленой» энергетики по-настоящему привлекательными для инвесторов.